دیجیپی | Digipay

Screenshots
Details
- Bewertung
- 3,6
- Version
- 4.4.0 - GP
- Entwickler
- T.H.G. Smit
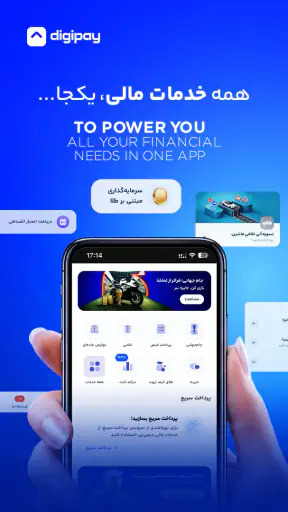
Wer seine Kreditkartenkäufe, Ratenzahlungen und alltäglichen Rechnungen an einem Ort organisieren möchte, stößt auf دیجیپی | Digipay. Ich habe die Finanz-App als Werkzeug für typische Zahlungssituationen betrachtet: nicht als vollständigen Ersatz für jede Banking-App, sondern als praktische Schnittstelle für Käufe auf Kredit, Finanzierungen, Rechnungen und das Aufladen von Guthaben. Genau diese Kombination macht sie interessant, verlangt aber auch, dass man die eigenen Erwartungen richtig einordnet.
Die App stammt von T.H.G. Smit und ist kostenlos erhältlich. Sie gehört in den Bereich Finanzen, richtet sich an Nutzer ab null Jahren und läuft ab Android 5.0. Mit einer durchschnittlichen Bewertung von 3,6 bei rund 17.000 Bewertungen sowie mehr als einer Million Installationen ist sie sichtbar etabliert, aber keineswegs frei von gemischten Erfahrungen. Für mich ist das ein wichtiger Hinweis: Digipay kann im Alltag nützlich sein, sollte jedoch nicht blind als perfekte Zahlungslösung betrachtet werden.
So wirkt Digipay im aktuellen Alltag
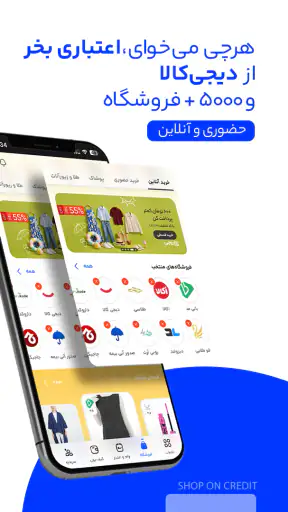
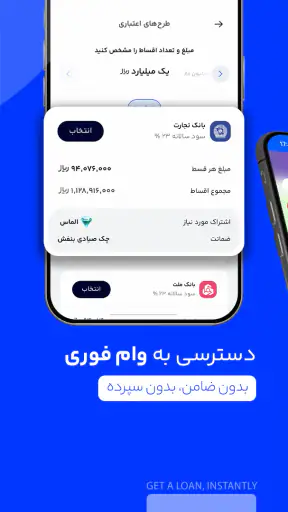
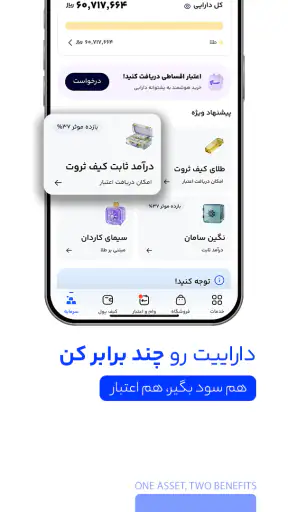
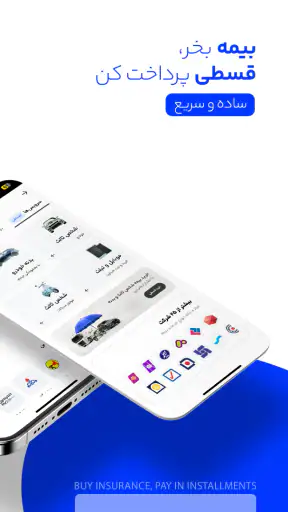
Im Mittelpunkt steht die Möglichkeit, Kreditkartenkäufe und Ratenzahlungen digital abzuwickeln. Dazu kommen Kreditaufnahmen, das Bezahlen von Arbeits- und Rechnungsbeträgen mit Kreditkarten sowie das Aufladen von Guthaben. Diese Ausrichtung unterscheidet die App von einer klassischen Haushaltsbuch-App. Sie will nicht nur zeigen, wohin Geld fließt, sondern direkt bei bestimmten Zahlungsvorgängen unterstützen.
Ich sehe den größten Nutzen bei Menschen, die mehrere wiederkehrende Zahlungssituationen haben und dafür nicht jedes Mal zwischen verschiedenen Anwendungen wechseln möchten. Wer beispielsweise eine Rechnung begleichen, ein Guthaben aufladen und gleichzeitig einen größeren Kauf in Raten planen will, findet hier ein zusammenhängenderes Nutzungskonzept als in einer reinen Banking-App. Das spart nicht unbedingt bei jedem Vorgang viele Schritte, kann aber den Wechsel zwischen Diensten reduzieren.
Ein realistisches Alltagsszenario sieht so aus: Am Monatsende steht eine Rechnung an, das Mobilfunkguthaben muss aufgeladen werden und ein notwendiger Einkauf lässt sich nicht vollständig sofort bezahlen. Statt diese Aufgaben getrennt zu behandeln, kann man zunächst prüfen, welche Zahlung über Digipay sinnvoll abgewickelt werden kann. Der entscheidende Vorteil liegt dabei weniger in einer einzelnen Funktion als in der Bündelung verschiedener finanzbezogener Vorgänge.
Gleichzeitig würde ich die App nicht als Ersatz für das eigene Kreditkartenkonto oder die Hausbank verwenden. Für Kontostände, vollständige Kartenabrechnungen, Überweisungen und langfristige Finanzplanung bleibt die Banking-App meist die verlässlichere Hauptstelle. Digipay ist eher das zusätzliche Werkzeug für ausgewählte Transaktionen. Diese Abgrenzung verhindert, dass man von der Oberfläche Funktionen erwartet, die nicht zum eigentlichen Schwerpunkt gehören.
Für wen sich die App besonders eignet
Besonders passend ist Digipay für Nutzer, die regelmäßig mit Kreditkartenzahlungen und Ratenkäufen arbeiten. Wer größere Ausgaben lieber verteilt als vollständig auf einmal zu bezahlen, kann die App als praktischen Zugang zu solchen Vorgängen betrachten. Das gilt vor allem dann, wenn die Zahlungsabwicklung selbst wichtiger ist als eine ausführliche Analyse des persönlichen Budgets.
Auch beim Aufladen von Guthaben kann die Bündelung angenehm sein. Statt jedes Mal eine andere Anwendung oder einen separaten Anbieter zu öffnen, bleibt der Vorgang in derselben Finanzumgebung. Ich würde trotzdem vor jeder Bestätigung genau prüfen, welches Zahlungsmittel belastet wird, welcher Betrag fällig ist und ob eine Ratenzahlung tatsächlich zur eigenen Situation passt. Komfort darf nicht dazu führen, dass man Verpflichtungen unaufmerksam bestätigt.
Für Familien oder gemeinsam genutzte Geräte ist die Altersfreigabe ab null Jahren zwar unproblematisch, doch finanzielle Entscheidungen bleiben selbstverständlich eine Sache der verantwortlichen erwachsenen Person. Die niedrige Altersfreigabe sagt nichts darüber aus, ob jede Funktion für Kinder gedacht ist. Bei einer Finanz-App sollte man Zugang und Zahlungsbestätigungen deshalb immer sorgfältig schützen.
Wo sie gegenüber üblichen Alternativen punktet
Die klassische Alternative ist die App der Bank oder des Kartenanbieters. Diese bietet normalerweise den besten Überblick über Kartenumsätze, Abrechnungen und Kontobewegungen. Digipay kann dagegen dort angenehmer sein, wo ein konkreter Kauf, eine Finanzierung oder eine Guthabenaufladung im Vordergrund steht. Es ist also kein direkter Siegervergleich, sondern eine Frage des Arbeitsablaufs.
Eine zweite Alternative sind einzelne Apps für Rechnungen, Prepaid-Guthaben oder Händlerzahlungen. Diese können bei einem einzigen Zweck übersichtlicher sein. Digipay gewinnt an Bequemlichkeit, wenn man mehrere der genannten Aufgaben tatsächlich nutzt. Wer jedoch nur gelegentlich eine Rechnung bezahlt und sonst keine Kredit- oder Ratenfunktionen benötigt, wird den zusätzlichen Dienst möglicherweise kaum brauchen.
Der Unterschied zu einem Haushaltsbuch ist noch deutlicher. Ein Haushaltsbuch hilft mir dabei, Einnahmen und Ausgaben zu verstehen, Budgets zu setzen und Gewohnheiten zu erkennen. Digipay ist stärker auf die Durchführung bestimmter Zahlungen ausgerichtet. Wer seine Finanzen verbessern möchte, sollte beide Rollen nicht verwechseln: Die App kann einen Zahlungsvorgang erleichtern, aber sie ersetzt keine persönliche Budgetkontrolle.
Entwicklung, Version und praktische Auswirkungen
Die Anwendung ist am 13. Dezember 2018 erschienen und liegt aktuell in Version 4.4.0 - GP vor. Für mich zeigt das vor allem, dass Digipay kein kurzfristiges Experiment ist, sondern über einen längeren Zeitraum weitergeführt wurde. Die Versionsnummer allein beweist allerdings nicht, wie groß einzelne Änderungen waren. Deshalb würde ich aus ihr keine bestimmte neue Funktion ableiten, sondern sie als Hinweis auf eine fortlaufende Produktentwicklung verstehen.
Für bestehende Nutzer bedeutet eine aktuelle Version in erster Linie, dass sie die App auf einem modernen Stand halten können, sofern ihr Gerät die technischen Voraussetzungen erfüllt. Wer noch ein älteres Android-Gerät nutzt, sollte beachten, dass Android 5.0 die genannte Mindestbasis ist. Das ist keine hohe Hürde, aber bei sehr alten Geräten können Geschwindigkeit, Darstellung oder Sicherheitskomfort trotzdem anders ausfallen als auf einem neueren Smartphone.
Die Entwicklung wirkt aus Nutzersicht dann sinnvoll, wenn sie die Kernwege kürzer und verständlicher macht: einen Kreditkartenkauf auswählen, eine Ratenoption nachvollziehen, eine Rechnung prüfen oder Guthaben aufladen. Bei Finanz-Apps sind kleine Verbesserungen oft wichtiger als auffällige neue Oberflächen. Ein klarer Bestätigungsschritt und eine gut lesbare Zusammenfassung können mehr Wert haben als zusätzliche Menüs.
Mein praktischer Tipp für bestehende Nutzer ist, nach einem Update nicht sofort einen wichtigen Zahlungsvorgang zu starten. Ich würde zuerst die Startseite, die Zahlungsübersicht und die Einstellungen kurz durchsehen. So fällt auf, ob sich Bezeichnungen, Reihenfolgen oder Bestätigungsschritte verändert haben. Gerade bei Ratenzahlungen ist es sinnvoll, die Zusammenfassung vor der endgültigen Freigabe bewusst zu lesen, statt sich auf die bisherige Bedienroutine zu verlassen.
Ein sinnvoller Ablauf für Ratenkäufe
Bei einer Ratenzahlung sollte man nicht nur auf den Betrag der einzelnen Rate schauen. Ich würde zuerst den Gesamtbetrag, die Laufzeit und den tatsächlichen Zweck des Kaufs festhalten. Danach lohnt sich ein kurzer Blick auf das eigene Monatsbudget: Passt die zusätzliche Verpflichtung auch dann noch, wenn eine unerwartete Ausgabe dazukommt?
Digipay kann den technischen Teil eines solchen Vorgangs vereinfachen, nimmt mir aber nicht die Entscheidung ab. Das ist ein wichtiger Unterschied. Eine leicht zugängliche Finanzierung ist nicht automatisch eine günstige Finanzierung. Wer nur deshalb auf Raten umstellt, weil die Auswahl bequem erreichbar ist, nutzt die App aus meiner Sicht am falschen Ende.
Für wiederkehrende Rechnungen empfehle ich eine kleine persönliche Routine. Vor dem Bezahlen sollte man Empfänger, Betrag und Fälligkeit abgleichen. Nach der Zahlung ist es hilfreich, die Bestätigung aufzubewahren oder zumindest im eigenen Finanzsystem zu vermerken. Dadurch bleibt Digipay ein Bestandteil eines nachvollziehbaren Ablaufs und nicht die einzige Erinnerung daran, was bereits erledigt wurde.
Was im täglichen Gebrauch Reibung verursachen kann
Die gemischte Durchschnittsbewertung von 3,6 zeigt, dass die Erfahrung nicht für alle gleich überzeugend ist. Eine Bewertung ist kein Beweis für einen bestimmten Fehler, aber sie erinnert daran, dass Zahlungs-Apps stark von Gerät, Zahlungsweg und persönlicher Erwartung abhängen. Ein Vorgang, der bei einer Person sofort funktioniert, kann bei einer anderen durch zusätzliche Prüfung oder eine unklare Rückmeldung weniger angenehm wirken.
Die größte mögliche Reibung liegt für mich in der Erwartung, alle Finanzaufgaben zentral erledigen zu können. Digipay deckt wichtige Zahlungssituationen ab, ist aber nicht automatisch eine vollständige Bankzentrale. Wer eine lückenlose Vermögensübersicht, detaillierte Kategorien oder umfassende Kontoverwaltung sucht, sollte weiterhin die passende Bank- oder Budget-App einplanen.
Auch die kostenlose Nutzung sollte man richtig verstehen. Dass die App kostenlos erhältlich ist, bedeutet nicht, dass jede Finanzierung oder jeder Zahlungsvorgang ohne eigene Kosten bleibt. Bei Kredit- und Ratenangeboten zählen immer die konkreten Bedingungen des jeweiligen Vorgangs. Ich würde deshalb niemals allein aufgrund des kostenlosen App-Downloads eine finanzielle Entscheidung treffen.
Ein weiterer Trade-off betrifft die Bequemlichkeit. Je mehr Zahlungsarten in einer Anwendung zusammenkommen, desto wichtiger wird die Übersichtlichkeit. Für Einsteiger kann die Auswahl zunächst hilfreich, aber auch etwas umfangreicher wirken. Ich würde nicht jede Funktion sofort ausprobieren, sondern mit dem Vorgang beginnen, den man tatsächlich benötigt. So lernt man die App schrittweise kennen und reduziert Fehlbedienungen.
Wer besser eine andere Lösung wählt
Wenn du hauptsächlich Überweisungen, Daueraufträge und den Überblick über dein Girokonto brauchst, ist die App deiner Bank wahrscheinlich die bessere erste Wahl. Wenn du dagegen nur Ausgaben kontrollieren möchtest, bietet eine Haushaltsbuch-App meist passendere Werkzeuge. Und wenn du ausschließlich Prepaid-Guthaben auflädst, kann ein spezialisierter Anbieter mit weniger zusätzlichen Finanzoptionen übersichtlicher sein.
Auch für Personen, die Ratenzahlungen grundsätzlich vermeiden möchten, ist Digipay nicht zwingend notwendig. Die Funktionen rund um Kredit und Finanzierung sind dann kein Vorteil, sondern eher ein Bereich, den man nicht braucht. In diesem Fall sollte man die App nur installieren, wenn die Rechnungszahlung oder Guthabenaufladung einen konkreten Mehrwert gegenüber den bereits vorhandenen Anwendungen bietet.
Umgekehrt ist Digipay interessant, wenn du genau die Verbindung aus Kreditkartenkäufen, Ratenzahlungen, Kreditaufnahme, Rechnungsbegleichung und Guthabenaufladung suchst. Die App ist dann weniger ein allgemeines Finanzcockpit als ein praktischer Transaktionshelfer. Der eigentliche Mehrwert entsteht durch die Kombination der Zahlungswege, nicht durch eine vollständige Finanzplanung.
Worauf ich bei der weiteren Nutzung achten würde
Bei kommenden Versionen würde ich besonders auf Änderungen an den Zahlungsübersichten, Bestätigungsdialogen und der Darstellung von Raten achten. Diese Bereiche entscheiden darüber, ob man eine finanzielle Verpflichtung wirklich versteht, bevor man sie bestätigt. Eine klare Anzeige von Beträgen und Bedingungen ist für mich wichtiger als zusätzliche Funktionen, die nur selten gebraucht werden.
Bestehende Nutzer sollten außerdem darauf achten, ob ihre persönlichen Abläufe nach einem Update weiterhin gleich funktionieren. Das betrifft nicht nur das Öffnen der App, sondern auch die Auswahl der Karte, die Eingabe von Rechnungsdaten und den Abschluss einer Zahlung. Bei einem wichtigen Vorgang ist ein kurzer Gegencheck immer vernünftig.
Neue Nutzer können sich den Einstieg erleichtern, indem sie zunächst eine einfache Aufgabe auswählen, etwa eine einzelne Guthabenaufladung. Danach lässt sich besser einschätzen, wie verständlich die Navigation auf dem eigenen Gerät ist. Erst wenn dieser Ablauf vertraut wirkt, würde ich mich mit Kredit- oder Ratenfunktionen beschäftigen. Diese Reihenfolge trennt die Bedienungserfahrung von einer größeren finanziellen Entscheidung.
Mein Fazit fällt deshalb ausgewogen aus: Digipay ist eine kostenlose Finanz-App von T.H.G. Smit, die sich auf konkrete Zahlungsbedürfnisse konzentriert und dabei mehrere verwandte Vorgänge zusammenführt. Die mehr als eine Million Installationen sprechen für eine relevante Nutzung, während die Bewertung von 3,6 zeigt, dass man keine universelle Lösung erwarten sollte. Für Kreditkartenkäufe, Ratenzahlungen, Rechnungen und Guthaben kann sie praktisch sein; für vollständiges Banking oder konsequente Budgetplanung würde ich sie nur ergänzend einsetzen.
Ich würde die App Freunden empfehlen, die regelmäßig genau diese Zahlungsarten nutzen und bereit sind, jeden finanziellen Schritt aufmerksam zu prüfen. Wer dagegen eine möglichst einfache Bank-App oder ein reines Haushaltsbuch sucht, ist mit einer anderen Kategorie wahrscheinlich besser bedient. Digipay lohnt sich vor allem dann, wenn seine Bündelung deinen Alltag tatsächlich verkürzt und nicht nur eine weitere Finanz-App auf dem Smartphone wird.


